Domain sprachkurse-nürnberg.de kaufen?
Wir ziehen mit dem Projekt
sprachkurse-nürnberg.de um.
Sind Sie am Kauf der Domain
sprachkurse-nürnberg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sprachkurse-nürnberg.de kaufen?
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **

Ähnliche Suchbegriffe für Abschreibungsdauer
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
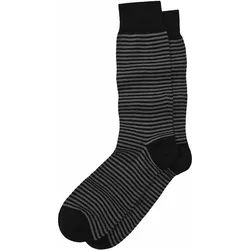
Fortschritt-Socke - 39-42Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
Top-Angebote
Produkte zum Begriff Abschreibungsdauer:
-
Kunstkritik als Konversation, Fachbücher von Florian BreitkopfDas Fachbuch "Kunstkritik als Konversation" von Florian Breitkopf untersucht die Rolle fiktionaler Ausstellungsgespräche in deutschsprachigen Periodika des frühen 19. Jahrhunderts. Es wird aufgezeigt, wie diese inszenierten Unterhaltungen von bürgerlichen Besucherinnen und Besuchern der Akademieausstellungen in Berlin und Dresden zur Entstehung der modernen Kunstkritik als Publikums- und Laienkritik beitrugen. Die Studie beleuchtet die Entwicklung einer kritischen Konversationskultur, die durch die gesteigerte Zugänglichkeit von Kunst um 1800 gefördert wurde. Sie stellt die Vormachtstellung der Kunstkenner infrage, indem sie das "wahre Kunsturteil" aus der Vielfalt der Stimmen eines gemischten Publikums herausarbeitet. Anhand von vier zwischen 1804 und 1825 veröffentlichten Texten wird diese besondere Form der journalistischen Ausstellungsberichterstattung analysiert, die tiefere Einblicke in das zeitgenössische Kunstschaffen und die Verknüpfungen zwischen journalistischer Kunstkritik und bürgerlicher Unterhaltungskultur bietet.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
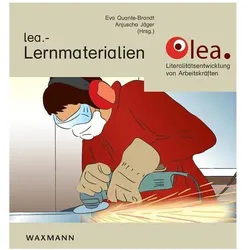
lea.-Lernmaterialien, Fachbücher von Eva Jõger Quante-BrandtDie lea.-Lernmaterialien sind speziell für junge Erwachsene mit geringen Lese- und Schreibfertigkeiten konzipiert. Diese Fachbuchreihe bietet eine umfassende Sammlung von Übungsvorschlägen, die darauf abzielen, die Lese- und Schreibkompetenzen im Kontext der Berufsausbildung zu fördern. Die Materialien sind als Toolbox gestaltet, die Lehrenden ermöglicht, die Inhalte individuell an die unterschiedlichen Kompetenzniveaus der Lernenden anzupassen. Durch die prozessorientierte Herangehensweise wird zu Beginn eine Diagnostik durchgeführt, die gezielte Anknüpfungspunkte zur Verbesserung der schriftsprachlichen Fähigkeiten aufzeigt. Die Lerneinheiten sind so strukturiert, dass sie die Komplexität orthographischer Regeln schrittweise reduzieren und durch praktische Schreibübungen verfestigt werden. Diese Materialien sind ein wertvolles Hilfsmittel für Lehrende, die ihre Unterrichtsmethoden an die Bedürfnisse ihrer Lernenden anpassen möchten.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortschritt-Socke - 39-42Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die typische Abschreibungsdauer für materielle Anlagegüter in einem Unternehmen? Welche Faktoren beeinflussen die Abschreibungsdauer von Vermögenswerten?
Die typische Abschreibungsdauer für materielle Anlagegüter beträgt in der Regel zwischen 3 und 50 Jahren, abhängig von der Art des Vermögenswerts. Faktoren, die die Abschreibungsdauer beeinflussen, sind die Nutzungsdauer des Vermögenswerts, der Restwert, die geplante Nutzung des Vermögenswerts und gesetzliche Vorschriften. Eine genaue Abschreibungsdauer wird durch eine sorgfältige Bewertung dieser Faktoren bestimmt. **
-
Wie lange sollte die Abschreibungsdauer für computerbasierte Anlagegüter sein? Was muss berücksichtigt werden, um die Abschreibungsdauer für ein Gebäude festzulegen?
Die Abschreibungsdauer für computerbasierte Anlagegüter sollte in der Regel zwischen 3 und 5 Jahren liegen, da sich die Technologie schnell weiterentwickelt. Bei der Festlegung der Abschreibungsdauer für ein Gebäude müssen Faktoren wie die Nutzungsdauer, der Wertverlust und die Instandhaltungskosten berücksichtigt werden. Außerdem spielen gesetzliche Vorschriften und steuerliche Aspekte eine Rolle bei der Bestimmung der Abschreibungsdauer. **
-
Wie unterscheidet sich die Abschreibungsdauer für immaterielle Vermögenswerte von der für materielle Vermögenswerte? Welche Faktoren beeinflussen die Wahl der Abschreibungsdauer?
Die Abschreibungsdauer für immaterielle Vermögenswerte ist in der Regel länger als die für materielle Vermögenswerte, da immaterielle Vermögenswerte oft über einen längeren Zeitraum einen Nutzen generieren. Die Wahl der Abschreibungsdauer wird von Faktoren wie der erwarteten Nutzungsdauer, dem technologischen Fortschritt und den gesetzlichen Vorschriften beeinflusst. Unternehmen müssen die Abschreibungsdauer sorgfältig prüfen, um eine angemessene Bewertung ihrer Vermögenswerte sicherzustellen. **
-
Wie kann die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut korrekt ermittelt werden? Was sind die üblichen Methoden zur Bestimmung der Abschreibungsdauer?
Die Abschreibungsdauer für ein abnutzbares Wirtschaftsgut kann durch die Nutzungsdauer oder die geschätzte Nutzungsmenge bestimmt werden. Übliche Methoden zur Bestimmung der Abschreibungsdauer sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Es ist wichtig, die Abschreibungsdauer regelmäßig zu überprüfen und gegebenenfalls anzupassen, um eine korrekte Bewertung des Wirtschaftsguts sicherzustellen. **
Ähnliche Suchbegriffe für Abschreibungsdauer
-
Fortschritt, Sachbücher von Ulrich MacholdÜber Jahrhunderte prägte eine zentrale Überzeugung das Selbstverständnis der westlichen Gesellschaften: dass die Zukunft besser sein kann als die Gegenwart. Fortschritt wird verstanden als Verbindung von wissenschaftlicher Erkenntnis, technischer Innovation, wirtschaftlicher Entwicklung und politischer Freiheit und bildete das Fundament dieser Erzählung. Heute ist dieses Zukunftsnarrativ jedoch brüchig geworden. Seit den 1970er-Jahren dominieren zunehmend Krisendiagnosen, Skepsis gegenüber Technologie und Zweifel an der Gestaltbarkeit der Zukunft. Das Buch untersucht diese Entwicklung und fragt, welche Folgen der Verlust einer positiven Fortschrittserzählung für Politik, Wirtschaft und Gesellschaft hat. Ulrich Machold zeichnet die historische Entstehung des Fortschrittsgedankens von Aufklärung und Industrialisierung bis zur Gegenwart nach und analysiert die Gründe für seine Krise - von den Erfahrungen des 20. Jahrhunderts über technologische Ambivalenzen bis hin zu kulturellen und politischen Verschiebungen. Zugleich zeigt der Band, dass gerade die Gegenwart von tiefgreifenden technologischen und gesellschaftlichen Umbrüchen geprägt ist, die neue Chancen eröffnen. Anhand zahlreicher Beispiele aus Wissenschaft, Wirtschaft und Technologie entwickelt er die Perspektive einer modernen Fortschrittserzählung, die Wohlstand, Freiheit und gesellschaftliche Handlungsfähigkeit miteinander verbindet. So versteht sich das Buch als Plädoyer für eine erneuerte Idee des Fortschritts als kultureller Motor, politisches Projekt und notwendige Orientierung für die Zukunft demokratischer Gesellschaften.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Studium Latinum 1. Texte, Übungen, VokabelnStudium Latinum 1. Texte, Übungen, Vokabeln , Latein für Universitätskurse , Kühlventilatoren > Kühlerkomponenten , Auflage: 14. Nachdruck, Erscheinungsjahr: 200011, Produktform: Leinen, Auflage: 22003, Auflage/Ausgabe: 14. Nachdruck, Seitenzahl/Blattzahl: 212, Keyword: Latein; Lehrwerk; Universität, Fachschema: Latein / Schulbuch~Fremdsprache~Sprache / Fremdsprache, Bildungsmedien Fächer: Latein, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Sprache: Latein, Bildungszweck: für die Hochschule~für die Sekundarstufe II~für berufsschulische und universitäre Bildung (Deutschland)~Für die Sekundarstufe, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Klassische Sprachen: Fremdsprachenerwerb, Thema: Verstehen, Text Sprache: ger lat, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Buchner, C.C. Verlag, Verlag: Buchner, C.C. Verlag, Verlag: Buchner, C.C., Länge: 233, Breite: 164, Höhe: 15, Gewicht: 425, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A602285, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was spricht für und gegen eine kurze Abschreibungsdauer?
Für eine kurze Abschreibungsdauer spricht, dass das Unternehmen schneller von steuerlichen Vorteilen profitieren kann und die tatsächliche Wertminderung des Vermögensgegenstands schneller berücksichtigt wird. Gegen eine kurze Abschreibungsdauer spricht, dass dadurch die Gewinne des Unternehmens kurzfristig sinken und somit die Steuerlast in den folgenden Jahren höher ausfallen kann. Zudem kann eine zu kurze Abschreibungsdauer dazu führen, dass der tatsächliche Wertverlust des Vermögensgegenstands nicht angemessen berücksichtigt wird. **
-
Was bestimmt die Abschreibungsdauer von Vermögensgegenständen in einem Unternehmen?
Die Abschreibungsdauer von Vermögensgegenständen wird durch die Nutzungsdauer bestimmt, also wie lange das Unternehmen den Vermögensgegenstand voraussichtlich nutzen wird. Zudem spielen gesetzliche Vorschriften und steuerliche Regelungen eine Rolle bei der Festlegung der Abschreibungsdauer. Die Abschreibungsdauer kann auch von betriebswirtschaftlichen Überlegungen und individuellen Unternehmensentscheidungen abhängen. **
-
Wie lange beträgt die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie? Was ist die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung?
Die durchschnittliche Abschreibungsdauer für Maschinen und Anlagen in der Industrie beträgt in der Regel zwischen 5 und 10 Jahren. Die übliche Abschreibungsdauer für Immobilien in der gewerblichen Nutzung liegt meist zwischen 20 und 50 Jahren. **
-
Wie lange ist die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen?
Die durchschnittliche Abschreibungsdauer für Computerhardware in einem Unternehmen beträgt in der Regel 3 bis 5 Jahre. Dies hängt jedoch von der Art der Hardware und der Nutzungsdauer ab. Nach Ablauf der Abschreibungsdauer wird die Hardware in der Regel ausgetauscht oder erneuert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.