Domain sprachkurse-nürnberg.de kaufen?
Wir ziehen mit dem Projekt
sprachkurse-nürnberg.de um.
Sind Sie am Kauf der Domain
sprachkurse-nürnberg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sprachkurse-nürnberg.de kaufen?
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **

Ähnliche Suchbegriffe für Sonstigen
Top-Angebote
Produkte zum Begriff Sonstigen:
-
Fortschritt-Socke - 39-42Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
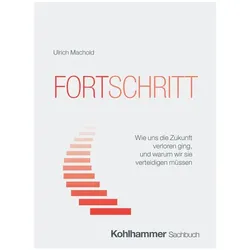
Fortschritt, Sachbücher von Ulrich MacholdÜber Jahrhunderte prägte eine zentrale Überzeugung das Selbstverständnis der westlichen Gesellschaften: dass die Zukunft besser sein kann als die Gegenwart. Fortschritt wird verstanden als Verbindung von wissenschaftlicher Erkenntnis, technischer Innovation, wirtschaftlicher Entwicklung und politischer Freiheit und bildete das Fundament dieser Erzählung. Heute ist dieses Zukunftsnarrativ jedoch brüchig geworden. Seit den 1970er-Jahren dominieren zunehmend Krisendiagnosen, Skepsis gegenüber Technologie und Zweifel an der Gestaltbarkeit der Zukunft. Das Buch untersucht diese Entwicklung und fragt, welche Folgen der Verlust einer positiven Fortschrittserzählung für Politik, Wirtschaft und Gesellschaft hat. Ulrich Machold zeichnet die historische Entstehung des Fortschrittsgedankens von Aufklärung und Industrialisierung bis zur Gegenwart nach und analysiert die Gründe für seine Krise - von den Erfahrungen des 20. Jahrhunderts über technologische Ambivalenzen bis hin zu kulturellen und politischen Verschiebungen. Zugleich zeigt der Band, dass gerade die Gegenwart von tiefgreifenden technologischen und gesellschaftlichen Umbrüchen geprägt ist, die neue Chancen eröffnen. Anhand zahlreicher Beispiele aus Wissenschaft, Wirtschaft und Technologie entwickelt er die Perspektive einer modernen Fortschrittserzählung, die Wohlstand, Freiheit und gesellschaftliche Handlungsfähigkeit miteinander verbindet. So versteht sich das Buch als Plädoyer für eine erneuerte Idee des Fortschritts als kultureller Motor, politisches Projekt und notwendige Orientierung für die Zukunft demokratischer Gesellschaften.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
Top-Angebote
Produkte zum Begriff Sonstigen:
-
Kunstkritik als Konversation, Fachbücher von Florian BreitkopfDas Fachbuch "Kunstkritik als Konversation" von Florian Breitkopf untersucht die Rolle fiktionaler Ausstellungsgespräche in deutschsprachigen Periodika des frühen 19. Jahrhunderts. Es wird aufgezeigt, wie diese inszenierten Unterhaltungen von bürgerlichen Besucherinnen und Besuchern der Akademieausstellungen in Berlin und Dresden zur Entstehung der modernen Kunstkritik als Publikums- und Laienkritik beitrugen. Die Studie beleuchtet die Entwicklung einer kritischen Konversationskultur, die durch die gesteigerte Zugänglichkeit von Kunst um 1800 gefördert wurde. Sie stellt die Vormachtstellung der Kunstkenner infrage, indem sie das "wahre Kunsturteil" aus der Vielfalt der Stimmen eines gemischten Publikums herausarbeitet. Anhand von vier zwischen 1804 und 1825 veröffentlichten Texten wird diese besondere Form der journalistischen Ausstellungsberichterstattung analysiert, die tiefere Einblicke in das zeitgenössische Kunstschaffen und die Verknüpfungen zwischen journalistischer Kunstkritik und bürgerlicher Unterhaltungskultur bietet.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
lea.-Lernmaterialien, Fachbücher von Eva Jõger Quante-BrandtDie lea.-Lernmaterialien sind speziell für junge Erwachsene mit geringen Lese- und Schreibfertigkeiten konzipiert. Diese Fachbuchreihe bietet eine umfassende Sammlung von Übungsvorschlägen, die darauf abzielen, die Lese- und Schreibkompetenzen im Kontext der Berufsausbildung zu fördern. Die Materialien sind als Toolbox gestaltet, die Lehrenden ermöglicht, die Inhalte individuell an die unterschiedlichen Kompetenzniveaus der Lernenden anzupassen. Durch die prozessorientierte Herangehensweise wird zu Beginn eine Diagnostik durchgeführt, die gezielte Anknüpfungspunkte zur Verbesserung der schriftsprachlichen Fähigkeiten aufzeigt. Die Lerneinheiten sind so strukturiert, dass sie die Komplexität orthographischer Regeln schrittweise reduzieren und durch praktische Schreibübungen verfestigt werden. Diese Materialien sind ein wertvolles Hilfsmittel für Lehrende, die ihre Unterrichtsmethoden an die Bedürfnisse ihrer Lernenden anpassen möchten.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortschritt-Socke - 39-42Zebrastreifen to go. Von wegen Anhalten, unsere Socken sind textiler Fortschritt: modernes Gewebe mit langem Leben und dezenter Optik. Pflegeleicht und gepflegt gefertigt in der Lombardei laden sie ein zur Passeggiata, dem italienischen Ritual des Flanierens. Halten aber auch klaglos einen Marathon aus. Stehenbleiben werden da höchstens andere, um sie in Kombination mit klassischem Schuhwerk oder Sneakers hinreichend bewundern zu können.15,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu sonstigen Verbindlichkeiten?
Zu den sonstigen Verbindlichkeiten gehören alle finanziellen Verpflichtungen eines Unternehmens, die nicht unter die Kategorien kurzfristige oder langfristige Verbindlichkeiten fallen. Dies können beispielsweise Verpflichtungen aus Leasingverträgen, Rückstellungen für Garantien oder rechtliche Streitigkeiten sein. Auch ungewisse Verbindlichkeiten, wie mögliche Schadenersatzforderungen oder Steuernachzahlungen, zählen zu den sonstigen Verbindlichkeiten. Diese Position in der Bilanz gibt einen Überblick über alle nicht näher spezifizierten Verpflichtungen, die das Unternehmen eingegangen ist. Es ist wichtig, diese Verbindlichkeiten genau zu erfassen und zu überwachen, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Was bedeutet Höhe der sonstigen Wohnkosten?
Die Höhe der sonstigen Wohnkosten bezieht sich auf alle Ausgaben, die neben der Miete für die Unterkunft anfallen. Dazu zählen beispielsweise Kosten für Strom, Wasser, Heizung, Müllabfuhr, Internet und Telefon. Auch Ausgaben für Renovierungen, Instandhaltung oder Nebenkosten wie Hausmeisterdienste können darunter fallen. Die Höhe der sonstigen Wohnkosten kann je nach Wohnsituation und individuellem Verbrauch stark variieren und sollte bei der Budgetplanung berücksichtigt werden. Es ist wichtig, diese Kosten im Blick zu behalten, um finanzielle Engpässe zu vermeiden. **
-
Was gehört zu den sonstigen Steuern?
Zu den sonstigen Steuern gehören alle Steuern, die nicht zu den direkten oder indirekten Steuern zählen. Dazu zählen beispielsweise die Grundsteuer, die Erbschaftssteuer, die Schenkungssteuer, die Kraftfahrzeugsteuer und die Hundesteuer. Diese Steuern dienen meist der Finanzierung spezifischer Aufgaben oder der Regulierung bestimmter Bereiche. Sie können von verschiedenen staatlichen Ebenen wie Bund, Ländern oder Gemeinden erhoben werden. Insgesamt gibt es eine Vielzahl von sonstigen Steuern, die je nach Land und Region unterschiedlich sein können. **
-
Was gehört zu den sonstigen Vermögensgegenständen?
Was gehört zu den sonstigen Vermögensgegenständen? Sonstige Vermögensgegenstände umfassen alle Vermögenswerte, die nicht in die Kategorien Sachanlagen, Finanzanlagen oder Umlaufvermögen fallen. Dazu gehören beispielsweise immaterielle Vermögensgegenstände wie Patente oder Lizenzen, aber auch langfristige Forderungen oder Beteiligungen an anderen Unternehmen. Diese Vermögensgegenstände sind oft schwer zu bewerten und können einen erheblichen Einfluss auf die Gesamtbilanz eines Unternehmens haben. Es ist wichtig, sie sorgfältig zu erfassen und zu bewerten, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Sonstigen
-
Fortschritt, Sachbücher von Ulrich MacholdÜber Jahrhunderte prägte eine zentrale Überzeugung das Selbstverständnis der westlichen Gesellschaften: dass die Zukunft besser sein kann als die Gegenwart. Fortschritt wird verstanden als Verbindung von wissenschaftlicher Erkenntnis, technischer Innovation, wirtschaftlicher Entwicklung und politischer Freiheit und bildete das Fundament dieser Erzählung. Heute ist dieses Zukunftsnarrativ jedoch brüchig geworden. Seit den 1970er-Jahren dominieren zunehmend Krisendiagnosen, Skepsis gegenüber Technologie und Zweifel an der Gestaltbarkeit der Zukunft. Das Buch untersucht diese Entwicklung und fragt, welche Folgen der Verlust einer positiven Fortschrittserzählung für Politik, Wirtschaft und Gesellschaft hat. Ulrich Machold zeichnet die historische Entstehung des Fortschrittsgedankens von Aufklärung und Industrialisierung bis zur Gegenwart nach und analysiert die Gründe für seine Krise - von den Erfahrungen des 20. Jahrhunderts über technologische Ambivalenzen bis hin zu kulturellen und politischen Verschiebungen. Zugleich zeigt der Band, dass gerade die Gegenwart von tiefgreifenden technologischen und gesellschaftlichen Umbrüchen geprägt ist, die neue Chancen eröffnen. Anhand zahlreicher Beispiele aus Wissenschaft, Wirtschaft und Technologie entwickelt er die Perspektive einer modernen Fortschrittserzählung, die Wohlstand, Freiheit und gesellschaftliche Handlungsfähigkeit miteinander verbindet. So versteht sich das Buch als Plädoyer für eine erneuerte Idee des Fortschritts als kultureller Motor, politisches Projekt und notwendige Orientierung für die Zukunft demokratischer Gesellschaften.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Studium Latinum 1. Texte, Übungen, VokabelnStudium Latinum 1. Texte, Übungen, Vokabeln , Latein für Universitätskurse , Kühlventilatoren > Kühlerkomponenten , Auflage: 14. Nachdruck, Erscheinungsjahr: 200011, Produktform: Leinen, Auflage: 22003, Auflage/Ausgabe: 14. Nachdruck, Seitenzahl/Blattzahl: 212, Keyword: Latein; Lehrwerk; Universität, Fachschema: Latein / Schulbuch~Fremdsprache~Sprache / Fremdsprache, Bildungsmedien Fächer: Latein, Fachkategorie: Unterricht und Didaktik: Lehrbücher, Sprache: Latein, Bildungszweck: für die Hochschule~für die Sekundarstufe II~für berufsschulische und universitäre Bildung (Deutschland)~Für die Sekundarstufe, Warengruppe: HC/Schulbücher, Fachkategorie: Schule und Lernen: Klassische Sprachen: Fremdsprachenerwerb, Thema: Verstehen, Text Sprache: ger lat, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Buchner, C.C. Verlag, Verlag: Buchner, C.C. Verlag, Verlag: Buchner, C.C., Länge: 233, Breite: 164, Höhe: 15, Gewicht: 425, Produktform: Gebunden, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A602285, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Was gehört zu den sonstigen betrieblichen Erträgen?
Zu den sonstigen betrieblichen Erträgen gehören alle Einnahmen, die nicht aus dem eigentlichen Geschäftsbetrieb eines Unternehmens stammen. Dazu zählen beispielsweise Zinserträge, Mieteinnahmen, Provisionen oder auch Gewinne aus dem Verkauf von Anlagevermögen. Diese Erträge sind nicht regelmäßig und wiederkehrend, sondern fallen sporadisch an. Sie tragen jedoch zur Gesamtwirtschaftlichkeit des Unternehmens bei und können einen wichtigen Beitrag zum Gesamtergebnis leisten. Unternehmen sollten diese Erträge daher genau im Blick behalten und in ihre Finanzplanung mit einbeziehen. **
-
Was gehört zu den sonstigen betrieblichen Aufwendungen?
Zu den sonstigen betrieblichen Aufwendungen gehören alle Kosten, die nicht direkt mit der Produktion von Waren oder der Erbringung von Dienstleistungen in Verbindung stehen. Dazu zählen beispielsweise Mieten, Versicherungen, Werbekosten, Reisekosten, Reparaturen und Instandhaltungen. Diese Aufwendungen sind notwendig für den laufenden Betrieb eines Unternehmens, aber nicht direkt den einzelnen Produkten oder Dienstleistungen zuzuordnen. Sie werden in der Gewinn- und Verlustrechnung als separate Position ausgewiesen und mindern den Gewinn des Unternehmens. **
-
Wo ist der Ort der sonstigen Leistung?
Der Ort der sonstigen Leistung ist dort, wo der Leistungsempfänger seinen Sitz hat oder eine feste Niederlassung betreibt. Dies gilt, wenn der Leistungsempfänger ein Unternehmer ist. Wenn der Leistungsempfänger kein Unternehmer ist, richtet sich der Ort der sonstigen Leistung nach dem Ort, an dem der Leistungsempfänger seinen Wohnsitz hat. Es ist wichtig, den Ort der sonstigen Leistung korrekt zu bestimmen, da dies Auswirkungen auf die Umsatzsteuerpflicht und die Abrechnung haben kann. Daher ist es ratsam, sich mit den entsprechenden gesetzlichen Bestimmungen vertraut zu machen, um Fehler zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.